买了辆新能源汽车,却被车险坑哭了?
随着新能源汽车的普及,越来越多的消费者选择拥抱绿色出行。不少车主在享受低用车成本的却在车险上遭遇了“隐形陷阱”,甚至有人直呼“被坑哭了”。新能源汽车车险,到底有哪些坑?又该如何避坑?
一、保费居高不下,省下的油钱交了保险?
“续航500公里,保费却比同价位燃油车贵了两千多。”这是不少新能源车主的共同感受。新能源车险保费普遍高于传统燃油车,原因主要有三:
- 车价含电池,基数就高了:新能源车的电池成本占到整车价格的40%-60%,保险金额按补贴前售价计算,导致保费基数远高于同级别燃油车。
- 出险率和赔付率双高:新能源车加速快、智能设备多,事故率相对较高;一旦涉及电池损伤,维修成本动辄数万甚至十几万,保险公司自然要提高保费。
- 专属条款不成熟:2021年底才推出新能源汽车专属条款,此前一直沿用燃油车条款,保障不匹配导致保险公司风险溢价。
二、这也不赔,那也不赔——三大典型拒赔场景
很多车主以为买了全险就万事大吉,真出事才发现:保险合同里藏着不少“免责条款”。新能源车险常见的拒赔理由有:
- 电池自然衰减不赔:电池容量正常衰减属于质量范畴,保险不赔;只有因事故、水淹、火烧导致的电池损坏才可能理赔。
- 充电桩损失不赔(除非单独投保):自家安装的充电桩被盜、被撞、被雷击,普通车险不赔,需附加“自用充电桩损失险”。
- 软件系统故障导致事故不赔:如自动辅助驾驶系统失灵引发碰撞,保险公司可能以“系统故障不属于保险责任”为由拒赔,车主需自行举证。
三、维修贵、定损难,理赔路上全是泪
新能源汽车一旦出险,维修往往只能在品牌授权店进行,配件价格高、等待周期长。更让人头疼的是定损:
- 电池包轻微变形,4S店建议整体更换,费用8万;而保险公司只愿按“修复”定损2万,剩下的车主自掏腰包?
- 一体化压铸车身(如特斯拉)碰撞后无法局部修复,只能整体更换,定损金额可能超过车辆残值,被保险公司直接推定全损,而全损赔付金额又低于车主意预期。
- 部分保险公司对新能源车采取“能修不换、能换不修”的极限压价策略,甚至指定非原厂配件,导致车辆贬值。
四、如何避免被车险“坑哭”?实用避坑指南
- 买车前先问保费:向保险公司询价,对比同价位燃油车的保费差距,将全周期成本纳入购车预算。
- 险种尽量买全:交强险、车损险、第三者责任险(建议300万以上)、司乘险之外,务必要附加外部电网故障损失险、自用充电桩损失险及责任险,以及新增加设备损失险(如改色膜、音响等)。
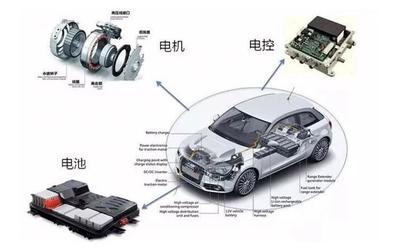
- 看清免责条款:重点关注电池、电机、电控的理赔条件,以及自动驾驶相关责任划分。
- 出险时第一时间留证:拍照、录像,必要时调取行车记录仪和车机数据;若怀疑系统故障,要求厂家出具诊断报告。
- 续保时敢于比价:不同保险公司对新能源车风险定价差异很大,小公司可能更贵,大公司也可能看人下菜碟,每年续保多拿几家报价没坏处。
- 考虑厂家保险或联合保险:部分车企推出自己的保险服务(如特斯拉、蔚来、比亚迪),条款与车辆特性匹配度更高,理赔流程也更顺畅。
五、政策在进步,但仍需时间
2023年以来,监管部门多次发文要求车险行业优化新能源车险定价,丰富产品供给。部分城市已试点“车电分离”保险模式,车身与电池分别投保,降低整体保费。中国保险行业协会也在推进新能源车险专属条款的修订,进一步明确电池、自动驾驶等新风险的赔付标准。
写在最后
新能源汽车省油不省心?其实关键在于信息不对称。车险本身是个专业活儿,新能源车险更是新事物。只要提前做足功课,看清条款、买对险种、留好证据,就能大幅减少被“坑”的概率。毕竟,车是用来开的,不是用来和保险公司斗智斗勇的。
希望每一位新能源车主,都能明明白白买保险,安安心心上路。